相続・贈与について その2
こんにちは
ドクターズライフ安心倶楽部「創」コンシェルジュ 山田 です
6月3日の誕生花は「亜麻」だそうです。
花言葉は、「あなたの親切が身に沁みる」
この日に生まれた方は、
真面目で、何事もきちんと最後までやり遂げる責任感のある人。
手を抜いたり、いい加減なところで妥協したりすることを
嫌う傾向にあるようです。
独立心もあり、また、それを成功させる実行力もあるので、
組織の一員として組み込まれるのには不満を持ちそう。
将来は独立開業の道を歩いた方が良いかもしれません。
と、いうみたいです
さて、前回、「贈与・相続について その1」 で
贈与のことについてお話ししましたが、
今回は、事業継承の円滑についてお話ししたいと思います。
一部を除き、平成27年1月から
事業承継税制の拡充が施行されます。
では、具体的にどのように変わるのでしょうか?
(1)親族外承継の対象化 親族に限らず適任者を後継者に
現)後継者は、現経営者の親族に限定
H27年から親族外承継を対象化
(2)事前確認の廃止 手続きの簡略化
現)事前に経済産業大臣の確認が必要
H25年の4月から事前確認を受けなくても利用可能に
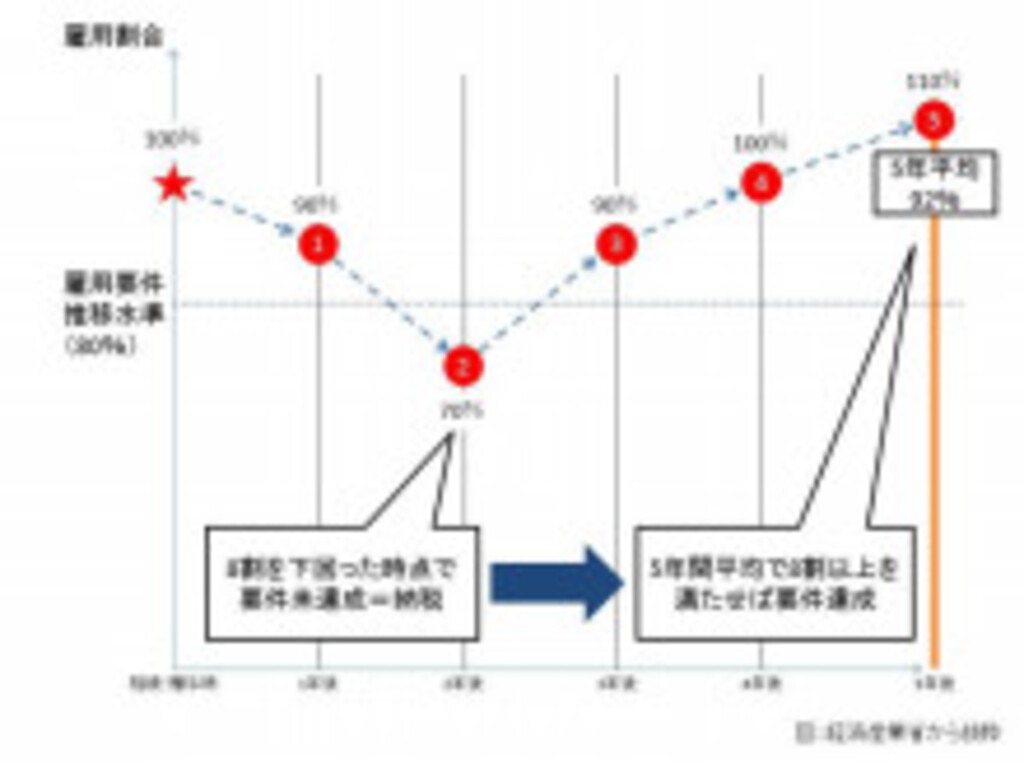
(3)雇用8割維持要件の緩和 毎年の景気変動に配慮
現)雇用の8割以上を「5年間毎年」維持
H27年1月から雇用の8割以上を「5年間平均」で評価
(4)納税猶予打ち切りリスクの緩和
利子税負担を軽減
現)要件を満たせず納税猶予打ち切りの際は
納税猶予額に加え利子税の支払いが必要
H27年1月から利子税率の引き下げ(2.1%→0.9%)
承継5年超で、5年間の利子税を免除
事業の再出発に配慮
現)相続・贈与から5年後以降は、
後継者の死亡又は会社倒産により納税免除
H27の1月から民事再生、会社更生、中小企業再生支援
協議会での事業再生の際にも、納税猶予額を再計算し、
一部免除
(5)役員退任要件の緩和 現経営者の信用力を活用
現)現経営者は、贈与時に役員を退任
H27年1月から贈与時の役員退任要件を代表者退任
要件に(有給役員として残留は可能)
(6)債務控除方式の変更
債務の像族があっても株式の納税猶予を活用できる
現)猶予税額の計算で現経営者の個人債務・葬式費用を
株式から控除する為、猶予税額が少なく算出
H27年の1月から現経営者の個人債務・葬式費用を
株式以外の相続財産から控除
今後事業承継を受ける方、事業承継をしていく方など
いらっしゃると思いますが、こういった拡充になって
多少楽になったのではないでしょうか?
内容的には、H27年度から施行の内容も多いですが
今後ご予定の方々は参考にしてみてはいかがでしょうか?
ドクターズライフ安心倶楽部 創
0120-43-5410
資産 コンシェルジュ
URL : http://sou-doctor.com/