【 fanancialy independent】
以前の記事で、資産運用・・・「ベンチマーキング」 という記事を書きました。
これは、連載で資産運用の考え方を解説しているんですけど、
この連載にも書きましたが、資産運用を成功させる重要なことの1つに、
『未来、上手くいっている理想のイメージを描けること』
という内容を書きました。
そのために、未来を計るために数字を上手く使うという記事も書きました。
そこで、【平均年収の推移】と【所得分布】、【国際貯蓄率の比較】を紹介したいと思います。
【平均年収の推移】
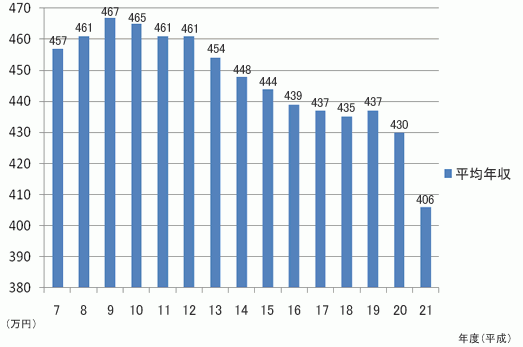
【年収ラボ より引用】
【所得分布】
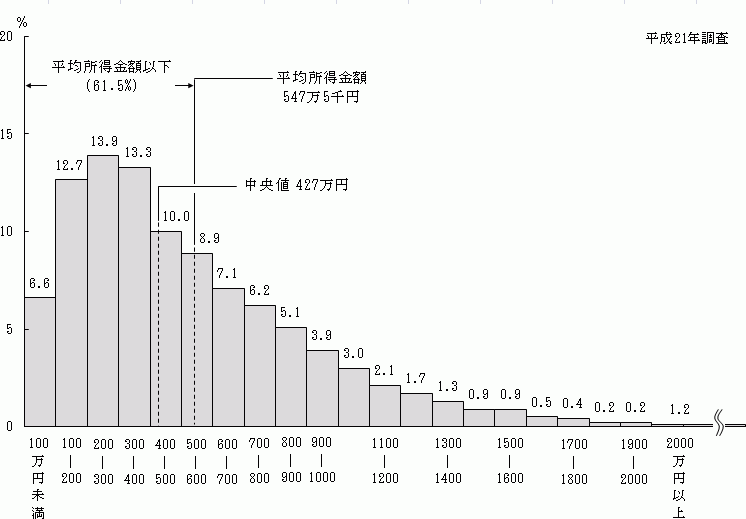 【厚生労働省 国民生活基礎調査より引用】
【国際貯蓄率の比較】
日本 アメリカ イギリス ドイツ
1992 14.7% 7.3% 11.7% 12.7%
2000 8.7% 2.9% 4.7% 9.2%
2004 3.6% 3.4% 3.7% 10.4%
2006 3.8% 2.4% 2.9% 10.5%
2008 2.3% 2.7% 1.5% 11.2%
2010 2.4% 3.4% 6.4% 12.0%
【OECD economic outlook 87 database参照】
日本では、現在、平均所得は下がり、貯蓄率は消費好きのアメリカより下回り、そして、所得格差が広がりを見せています。
さらには、今後、増税が予想されており、ますます可処分所得は減っていくことになります。
消費税も上がるでしょう。
そうなれば、生活の物価は上がります。
このような状況下で、どんな対策を考えていけばいいのでしょうか?
インベストメントパートナーズの考えでは、
「できるだけ節約し貯蓄を増やして備えること!!」
この考えも大事ですが、
「生活の備えを貯蓄に頼り過ぎないようにする。」
このような考えを提唱しています。
どうゆうことかというと・・・
例えば、私の経験を基に、
私は、16歳で父を亡くしましたが、父は遺産をある程度残してくれました。
当時は平成2年。
バブル期で銀行預金の金利も高く、預金収入のおかげで、資産の切り崩しは少なくてすみました。
しかし、金融情勢は変わり、低金利になり、預金収入は下がる一方です。
資産も切り崩せば、さらに預金収入は減ることになります。
そうすると、資産は、ますます減っていくことになります。
では、今の時代で、預金による貯蓄で生活の備えになるのだろうか。
万一の時・・・。老後に・・・切り崩して生活を備える。
これは、あっという間に、預金は無くなります。
ですから、インベストメントパートナーズの考えでは、
「6050理論」
「パーソナルベーシックインカムの実現」
このような考えを示し、貯蓄は切り崩すものではなく、収入を生みだす資産に投資して、資産収入で生活支出をカバーできるようにする。
さらには、働かなくても、働けなくても、生活支出をカバーできるようにする。
このようなことを目的とした長期計画をつくるようにしています。
『悠々自適なアクティブシニアの未来を推計した場合』いくら必要か?
資産収入>生活支出
これを、
fanancialy independent=経済的自立
と表現したりします。
なんか、【 fanancialy independent】という表現だと、さぞかし難しいそうで、凄そうな印象ですけど、そんなに難しいわけではありません。
生活支出が、月500万円とか、そのレベルの人を目指したら、 fanancialy independentは大変ですけど。
月30万円なら、そこそこの貯蓄でつくれるモノです。
月30万円の資産収入があれば、万一の時でも、貯蓄は切り崩さなくても最低限の生活はできます。
逆に、毎月の安定収入がなければ、数千万程度の貯蓄でも数年でなくなることになります。
日本はデフレで、可処分所得が減り、消費税があがり生活支出はインフレしていく厳しい状況です。
億の貯蓄をつくるのと、月30万円の資産収入をつくるのと、どっちが近道か?
圧倒的に月30万円の資産収入です。
方法論については、また、書いていきますね。
今日は以上です。
最後まで、お読みいただきありがとうございました。
■はじめて「このブログへ来てくださった方」へのご挨拶・・・川口一成と申します。
■人生観 共有 資産形成 設計管理 【ファミリー・オフィス・サービス】
■はじめて「このブログへ来てくださった方」へのご挨拶・・・川口一成と申します。
インベストメントパートナーズは
私たちが発する「価値観」「コンサルティング着眼点」など
私たちの言葉から生まれる
「世界観」が、商品であり財産と考えます。
私たちは、あなたの「人生観」「理想未来」
「性格や好み」にいたるまでお聞きし
あなたにふさわしい
「理想未来実現 資産形成計画」を提供します。
新感覚のクライアント体験の提供
それは、
「人が人に主義」
「先代からの投資経験の継承」
「想像未来の価値観創造」
「脅威対策型から、理想未来実現型へ」
「示される着眼点」
「最高の投資意思決定環境の提供」
「専門家リレーションによる資産形成環境の提供」
「人が人に主義」
合理化された金融サービスから一線を引き、人が人に、「想い」「「人生観」「アイデンティティ」お聞きするスタイルにこだわる。
「先代からの投資経験の継承」
はじめて資産形成を考える人でも、考える順序が示されるので、投資経験10年クラスの人と同等の検討環境を提供する。
「想像未来の価値観創造」
先駆者の「資産形成計画」「構想」など、様々な事例が示されるため、モデルを見つけることできる。
他のプランと対比することで、自分の理想的な「カタチ」がわかり、理想未来を定義できる。
そして、そのプロセスでは、多様な価値観の中から、「自分らしさ」を含めた、想像未来を描けるようになる。
「脅威対策型から、理想未来実現型へ」
脅威を煽るように対策を迫られるようなアプローチではなく、自ら理想的な未来の「あり方」を想像し、定義し、そこから、必要な計画を作成する方法なので、真の満足を約束できる。
「示される着眼点」
満足な資産形成計画を得るには、必ず押さえるべき「前提条件」「箇所」があります。
「考えるべき要因」として、予め起こりえる事をまとめ整理されているので、ライフイベントの度に、見直しを繰り返さなくても済む。
「最高の投資意思決定環境の提供」
最高の投資意思決定とは、「未来の価値を理解し、投資するかどうかの価値が理解できること」「メリット・デメリットが精査されていて、投資判断基準が明確であること」「類似ケースが示され、高い視点、幅広い視野で、総合的な解決策であること」
「専門家リレーションによる資産形成環境の提供」
最高に資産形成環境とは、「税務」「法務」「労務」「資産形成」「保険」「リタイアメント」「教育」「生活」「趣味・プライベート」など、あらゆる専門家にかこまれ、人生観や好みを理解した専門家と、いつでも相談できる環境にあること。
ホームページはこちらから『Bプランコンサルティング』