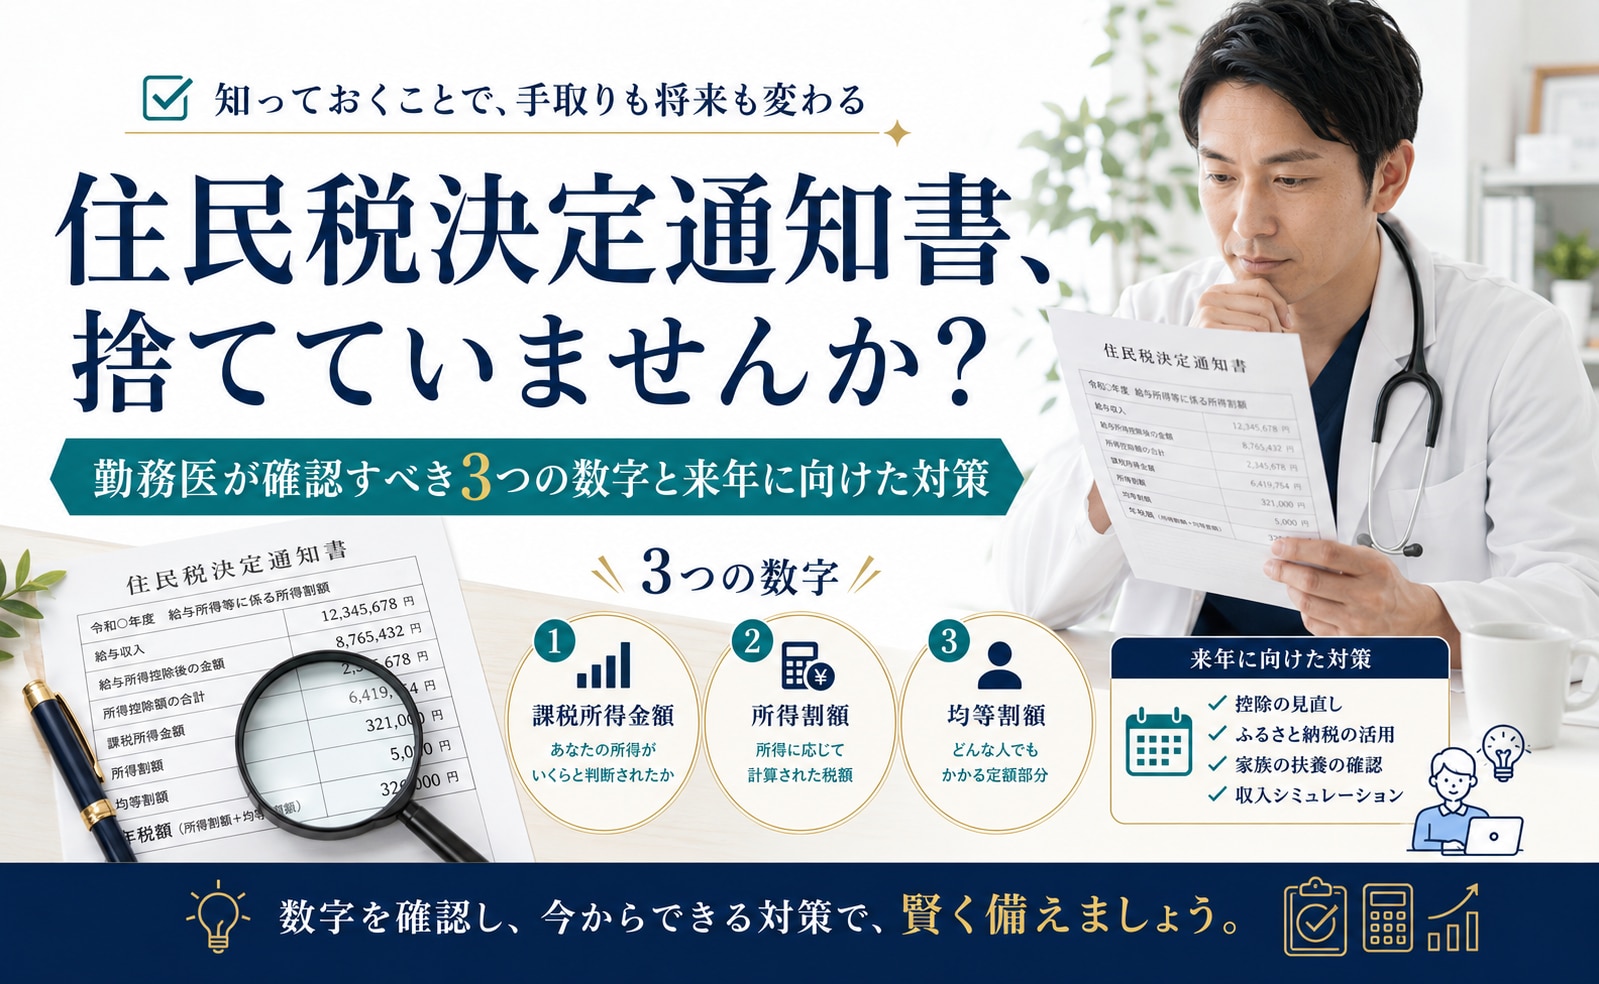
毎年6月頃に届く「住民税決定通知書」。多くの勤務医が封を開けずに捨てているか、金額だけ確認して終わりにしています。しかし、この通知書には「今年の節税余地」「所得控除の漏れ」「来年に向けた対策の出発点」という3つの重要な情報が詰まっています。本稿では、通知書のどこを・どう見るか、そして来年の住民税を下げるために今からできることを解説します。
6月に届いた住民税決定通知書、ちゃんと見ましたか?
住民税決定通知書は、毎年6月初旬に勤務先を通じて(または自宅に直接)届く書類です。「令和○年度 市民税・都民税(または府民税・県民税)税額決定通知書」という名称で、A4〜B4サイズの紙が折りたたまれた形で配布されることが多いです。
この通知書の内容は「前年(1月1日〜12月31日)の所得を元に計算した、今年6月から来年5月まで1年間に支払う住民税の金額と、その計算根拠」です。つまり、今年6月に届いた通知書は昨年の所得に基づいています。
[ i ] 住民税の仕組み:住民税は「後払い」です。昨年稼いだ収入に対して、翌年6月から1年かけて支払います。今年の収入に対する住民税は、来年6月から支払いが始まります。この時差を理解することで、「来年の住民税を下げるには今年中に行動する必要がある」という当事者意識が生まれます。 |
通知書の構造を理解する:何がどこに書いてあるか
住民税決定通知書は自治体によって様式が異なりますが、概ね以下の情報が記載されています。通知書を手元に出して、一緒に確認してみてください。
【住民税決定通知書の構造:どこに何が書いてあるか】
通知書の項目 | 何が書いてあるか | 勤務医が注目すべきポイント |
給与所得(または総所得金額等) | 主たる給与収入から給与所得控除を差し引いた後の金額 | ここが今年の課税の出発点。副収入・不動産収入があれば別途加算されている |
所得控除の合計(各控除の内訳) | 社会保険料控除・扶養控除・医療費控除・寄附金控除(ふるさと納税)・iDeCoなどの合計 | ふるさと納税・医療費控除・iDeCoが正しく反映されているかを確認。漏れがあれば還付申告できる場合も |
課税所得金額 | 総所得から所得控除を差し引いた「実際に税率をかける対象の金額」 | この数字が「節税余地の判断基準」になる。高いほど来年の節税効果が大きくなる |
税額(所得割・均等割) | 所得割(課税所得×10%)+均等割(約5,000〜6,000円)の合計が年間住民税 | 年収比での妥当性チェックポイント。高すぎる・安すぎる場合は申告漏れや二重課税の可能性がある |
ふるさと納税の控除額(寄附金税額控除) | ふるさと納税を行った場合、その控除額がここに記載される | 控除額が思ったより少ない場合は、ワンストップ特例の処理漏れ・申告書の記載ミスの可能性がある |
※通知書の様式は自治体によって異なります。上記は一般的な記載項目の整理です。
この表で特に重要なのは「所得控除の内訳(漏れがないか)」と「課税所得金額(節税余地の判断材料)」と「税額(妥当性の確認)」の3つです。本稿ではこの3つを順番に深掘りします。
確認すべき数字 ① 課税所得金額 ——「節税余地」の判断材料 |
通知書に記載されている「課税所得金額」(または「所得割の課税標準額」)が、来年に向けた節税設計の出発点です。この数字が大きいほど、節税の余地が大きいことを意味します。
課税所得とは何か
課税所得は「総所得金額から所得控除の合計を引いた後の金額」です。この金額に住民税率10%(所得割)をかけたものが年間の住民税の基本額になります。
課税所得が1,000万円なら、住民税は約100万円(均等割を除く)です。この1,000万円という課税所得を下げることが「節税」の本質です。所得控除を増やすか、課税対象の所得そのものを減らすかで、課税所得は下がります。
【課税所得の水準別:住民税の目安と有効な節税手段】
課税所得の水準 | 住民税率(一律) | 年間住民税の目安 | この水準で有効な節税手段 |
300万円以下 | 10% | 約30万円以下 | ふるさと納税・医療費控除を確実に活用 |
300〜600万円 | 10% | 約30〜60万円 | ふるさと納税(上限拡大)・iDeCo・医療費控除 |
600〜900万円 | 10% | 約60〜90万円 | ふるさと納税フル活用・iDeCo・新NISA開始 |
900〜1,200万円 | 10% | 約90〜120万円 | 上記に加え、法人活用・不動産収入の損益通算の検討を開始 |
1,200万円以上 | 10% | 約120万円以上 | 法人化・退職金設計・相続対策まで含めた総合的な節税設計が必要な水準 |
※上記は概算です。個人の扶養・控除の状況により実際の数値は異なります。
通知書の「課税所得金額」を確認して、上の表のどの水準に自分が位置するかを確認してください。課税所得が900万円以上であれば、ふるさと納税・iDeCoだけでなく、プライベートカンパニーの設立や不動産収入の損益通算など、より本格的な節税手段の検討が有効な水準です。
[ Point ] 課税所得が高いほど、1万円の所得控除で節税できる金額が大きくなります。課税所得1,000万円の医師がiDeCoで年27.6万円拠出すると、住民税だけで約2.76万円・所得税と合わせて年間約14万円の節税効果があります。 |
確認すべき数字 ② 所得控除の内訳 ——「漏れていないか」のチェック |
所得控除の漏れは、「知らないうちに払いすぎた税金」を意味します。通知書の所得控除欄を一つひとつ確認することで、「過去に漏れた控除を5年以内に取り戻せる可能性」と「来年以降の控除を増やすためのヒント」が得られます。
【所得控除の漏れチェックリスト:通知書の各欄と確認ポイント】
| 所得控除の種類 | 通知書での表示 | 勤務医の活用状況 | 載っていない・少ない場合の原因と対処 |
□ | 社会保険料控除 | 「社会保険料控除」欄 | 全員に適用 | 金額が年収比で極端に少ない場合は計上漏れの可能性 |
□ | iDeCo(小規模企業共済等掛金控除) | 「小規模企業共済等掛金控除」欄 | 加入者のみ | 年末調整の書類提出漏れ or 確定申告での計上忘れ。払込証明書と照合を |
□ | ふるさと納税(寄附金税額控除) | 「寄附金税額控除」欄または税額控除欄 | 寄附者のみ | ワンストップ特例が適切に処理されたか確認。確定申告者は申告書の記載漏れに注意 |
□ | 医療費控除 | 「医療費控除」欄 | 申告者のみ | 医療費が10万円超でも申告しなかった場合は、5年以内の還付申告で取り戻せる可能性がある |
□ | 配偶者(特別)控除 | 「配偶者控除」欄 | 配偶者がいる場合 | 年収1,000万円超の勤務医は配偶者控除の対象外(2018年改正)。適用されていないのは正常 |
□ | 生命保険料控除(上限12万円) | 「生命保険料控除」欄 | 生命保険加入者 | 年末調整の証明書提出漏れが最も多い。控除証明書と照合を |
□ | 不動産所得の損失(損益通算) | 所得合計から控除されている | 不動産投資をしている場合 | 確定申告で損益通算の申告が必要。年末調整だけでは反映されない |
※通知書の様式は自治体により異なります。項目名が異なる場合があります。税理士または税務署にご確認ください。
「ふるさと納税したのに控除が少ない」場合の対処
ふるさと納税の控除が通知書に反映されていない・少ない場合の主な原因は2つです。
[ ! ] 「還付申告」は5年以内ならいつでもできます。過去に医療費控除の申告を忘れた・iDeCoの掛金控除を申告書に書き忘れた——これらは「更正の請求」で取り戻せる可能性があります。諦める前に税理士または税務署に確認してください。 |
確認すべき数字 ③ 年間税額 ——「妥当かどうか」の確認 |
通知書の最終的な税額(年間の住民税)が「年収比で妥当かどうか」を確認することで、申告漏れ・二重課税・控除の適用ミスを発見できます。
年収別の住民税の目安と妥当性チェック
【年収別・住民税の目安と節税後の比較(勤務医の標準的なケース)】
年収(目安) | 課税所得(概算) | 年間住民税の目安(節税なし) | ふるさと納税+iDeCo後 | 差額(節税余地) |
800万円 | 約500万円 | 約50万円 | 約39〜43万円 | ▲7〜11万円 |
1,200万円 | 約800万円 | 約80万円 | 約65〜70万円 | ▲10〜15万円 |
1,500万円 | 約1,000万円 | 約100万円 | 約80〜88万円 | ▲12〜20万円 |
2,000万円 | 約1,400万円 | 約140万円 | 約115〜128万円 | ▲12〜25万円 |
3,000万円 | 約2,200万円 | 約220万円 | 約195〜210万円 | ▲10〜25万円(法人化でさらに削減可) |
※上記はすべて概算です。扶養・控除の状況・副収入の有無により実際の数値は大きく異なります。
通知書に記載された「年間住民税額」と上の表を比較してください。「表の目安より明らかに高い」場合は、控除の漏れがある可能性があります。「明らかに低い」場合は、過去に申告を行った控除が正しく処理された結果か、または申告漏れ(課税漏れ)のリスクがあります。
副業がある場合の確認:住民税の「普通徴収」を選んでいるか
当直・外勤アルバイト・講演料・原稿料などの副収入があって確定申告を行った医師は、「住民税をどの方法で徴収されているか」も通知書で確認できます。
【特別徴収 vs 普通徴収:副業がある勤務医が知っておくべき違い】
比較項目 | 特別徴収(給与天引き) | 普通徴収(自分で納付) |
納付方法 | 勤務先が毎月給与から天引きして代わりに納付する | 6月・8月・10月・翌1月の年4回に分けて自分で納付する |
副業がバレるリスク | 副収入を含む住民税が勤務先に通知され、「この人の住民税が給与の割に多い」と気づかれる可能性がある | 副収入分の住民税が自宅へ届くため、勤務先には給与部分の住民税のみ天引きされる。副業がバレにくい |
確定申告書での選択 | 特に選択しない場合はデフォルトで「特別徴収」になることが多い | 確定申告書の「住民税・事業税に関する事項」欄で「自分で納付」を選択する必要がある |
副業がある勤務医への推奨 | 勤務先に副収入の存在を知られるリスクがある | 副業収入・当直バイト収入がある場合は「普通徴収」を選択することを推奨 |
※普通徴収を選択しても、市区町村によっては特別徴収に切り替えられる場合があります。副業禁止の職場にお勤めの方は事前に税理士にご相談ください。
副収入があって確定申告を行った医師が、住民税を「特別徴収(給与天引き)」にしている場合、副収入を含んだ住民税が勤務先に通知され、「なぜこの人の住民税がこんなに高いのか」と気づかれるリスクがあります。来年の確定申告書では、必ず「住民税・事業税に関する事項」欄で「自分で納付(普通徴収)」を選択することをお勧めします。
「思ったより高い」と感じた先生へ——来年に向けて今からできること
住民税の通知書を見て「こんなに払っていたのか」「もっと下げられるはず」と感じた場合、今からできることが明確にあります。特に重要なのは「今年末までに行動すること」です。住民税は前年の所得に基づいて計算されるため、来年6月の住民税を下げるには、今年中(12月31日まで)に節税行動を完了させる必要があります。
【来年の住民税を下げるために今からできる行動と効果】
順 | アクション | 期限 | 来年の住民税への効果(目安) | 始め方・難易度 |
1 | ふるさと納税を今年の上限まで寄附する | 今年12月31日まで | 年収1,500万円なら年27〜30万円相当の控除→住民税が年10〜20万円減少 | ふるさとチョイス等で5分。ワンストップ特例か確定申告で処理 |
2 | iDeCo(未加入の場合)の口座開設と積立開始 | 今年中に開設 | 月2.3万円×12か月=年27.6万円の所得控除→来年の住民税が年2.5〜3万円減少 | 証券会社でオンライン手続き1〜2時間。口座開設は1〜2か月かかる |
3 | 今年の医療費が10万円超なら来年3月に医療費控除を申告 | 来年3月15日まで(確定申告) | 超過分(最大200万円)×住民税率10%が節税。30万円の超過なら住民税3万円減少 | レシート・領収書を今から集め始める。e-Taxで申告可能 |
4 | 通知書の所得控除欄に漏れがある場合、還付申告(5年以内)を検討する | 過去5年分は随時可能 | iDeCoや医療費控除の計上漏れがあれば、過去5年分を遡って還付申告できる | 税理士または税務署に相談。1〜2時間の手続きで数万円の還付になる場合も |
5 | 課税所得が900万円以上なら、法人活用・税理士相談を検討 | 今すぐ相談開始 | 法人設立・副業収入の受け皿により、住民税・所得税合計で年間100〜500万円の節税も | 医師専門の税理士への無料初回相談から始める |
※上記の節税効果はすべて概算です。個人の年収・控除の状況により実際の効果は異なります。
「今年末まで」が決定的な期限
ふるさと納税は12月31日の寄附まで有効です。iDeCoは今年中に開設して掛金を納めた分が今年の所得控除になります。年末調整で処理できる控除(生命保険料控除・社会保険料控除など)は10〜11月の書類提出が期限です。
「そのうちやろう」と思っているうちに12月31日を過ぎると、その年の節税機会は永遠に失われます。1年先送りするたびに、ふるさと納税だけでも10〜30万円相当の控除機会が消えていきます。
[ Point ] 通知書を確認して「来年は下げたい」と思った今日が、行動の最速タイミングです。今日の1時間(ふるさと納税の上限確認・iDeCoの口座開設手続き開始)が、来年6月に届く通知書の金額を変えます。 |
よくある疑問:住民税決定通知書に関するQ&A
よくある疑問 | 回答 |
住民税と所得税の違いは何ですか? | 所得税は国税(毎月源泉徴収)、住民税は地方税(翌年6月から1年分)。住民税率は一律10%。所得税は超過累進課税(5〜45%) |
「住民税が思ったより高い」——なぜですか? | 前年の副収入(当直・バイト・講演料)が住民税に反映されているケースが多い。または昨年からの収入増加が今年の住民税に反映されている |
ふるさと納税したのに控除が反映されていないのは? | ワンストップ特例の申請が正しく処理されなかった可能性がある。確定申告を行っている場合は、申告書にふるさと納税の記載が漏れていた可能性がある。5年以内なら還付申告で修正可能 |
住民税は何月から何月分の収入に基づいていますか? | 6月〜翌5月に支払う住民税は、前年(1月1日〜12月31日)の所得に基づいて計算されます。今年6月に届いた通知書は、昨年の所得を元にした計算です |
住民税の通知書を見て確定申告の漏れに気づいたらどうすれば? | 「更正の請求」または「修正申告」で対処できます。払いすぎていた場合は5年以内なら還付申告で取り戻せます。過少申告だった場合は速やかに修正申告が必要です |
通知書は「今年の節税余地を教えてくれる地図」
住民税決定通知書を3分間丁寧に読むだけで、「今年の節税余地・過去の控除漏れ・来年に向けた行動計画」が見えてきます。本稿で解説した3つの数字(課税所得・所得控除の内訳・年間税額)を確認し、以下のアクションを今日から始めてください。
ふるさと納税の今年の残り枠を確認し、12月31日までに寄附する
iDeCoに未加入であれば、今すぐ証券会社の口座開設ページを開く
医療費の領収書・レシートを今から集め始め、来年3月の確定申告に備える
通知書の所得控除欄に漏れがあれば、税理士または税務署に還付申告の相談をする
課税所得が900万円以上なら、医師専門の税理士への相談をスケジュールに入れる
【通知書を持って無料相談を——今年の節税余地を数字で確認しませんか?】「住民税決定通知書を見たが、正直よくわからなかった」「ふるさと納税以外に節税できることはないか知りたい」——そんな先生には、医師専門のファイナンシャルプランナー・税理士への初回無料相談をお勧めします。通知書を1枚持参するだけで、「あなたの課税所得・現在の節税状況・来年に向けて何をすべきか」を具体的な数字で確認できます。捨てる前に、まず一度読んで・一度相談してください。 |
※本記事の内容は、作成時点の制度・規制・規約・市況などの情報を基にして作成しております。改正等により記載内容の実施・実行・対応などが行え場合がございますので予めご了承ください。最新情報に基づいた内容などについては、「ご相談・お問い合わせ」ページからご確認いただけますと幸いです。 |